
Pourquoi comparer le coût total du sable ?
Le sable peut sembler peu coûteux. Récupérer du sable usagé exige pourtant des équipements, de l’électricité ou du combustible, ainsi que de la maintenance et des contrôles. Pourquoi une fonderie engagerait-elle ces dépenses ?
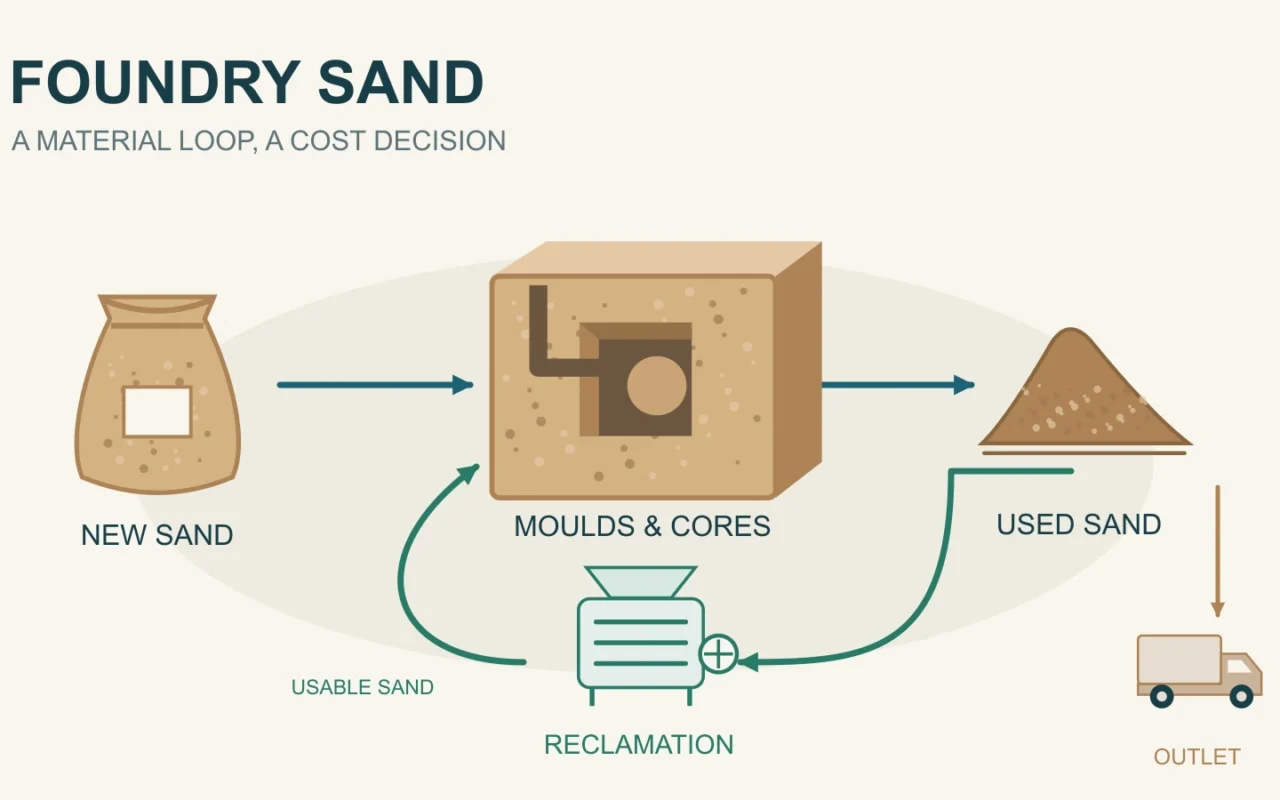
La réponse se trouve dans le coût global du sable. La fonderie paie le sable neuf et sa livraison, mais aussi le transport et la prise en charge du sable évacué. Si le sable régénéré satisfait aux exigences, remplace effectivement une partie du sable neuf et réduit les sorties, la dépense totale peut diminuer. La régénération a elle aussi un coût : sa valeur doit être mesurée par rapport à la pratique actuelle.
La question utile est donc de savoir combien la fonderie dépense réellement en moins chaque année pour une même quantité de pièces conformes.
Le sable acheté doit répondre aux besoins de production
Le sable de fonderie aide le moule à conserver sa forme lors de la coulée du métal chaud et développe, avec le liant, la résistance nécessaire. Granulométrie, impuretés et adéquation au procédé déterminent son aptitude. La présentation de l’American Foundry Society sur le sable de fonderie précise les exigences physiques et chimiques et explique qu’une mauvaise qualité de sable peut entraîner des défauts de pièces.
Cela ne signifie pas que ce sable soit nécessairement cher. Les achats doivent comparer des sables adaptés au même usage, plutôt que retenir uniquement le prix à la tonne le plus bas. Pour l’impression, les propriétés et conditions d’emploi des sables d’impression apportent un complément utile.
Après le décochage, certains grains restent utilisables, mais le sable peut contenir des résidus de liant, des fines et des corps étrangers. La régénération vise à rendre la fraction utile compatible avec son usage prévu. La collecte n’est que le début : l’aptitude du sable traité et la quantité de sable neuf effectivement remplacée déterminent sa valeur économique.
La facture du sable comprend les entrées et les sorties
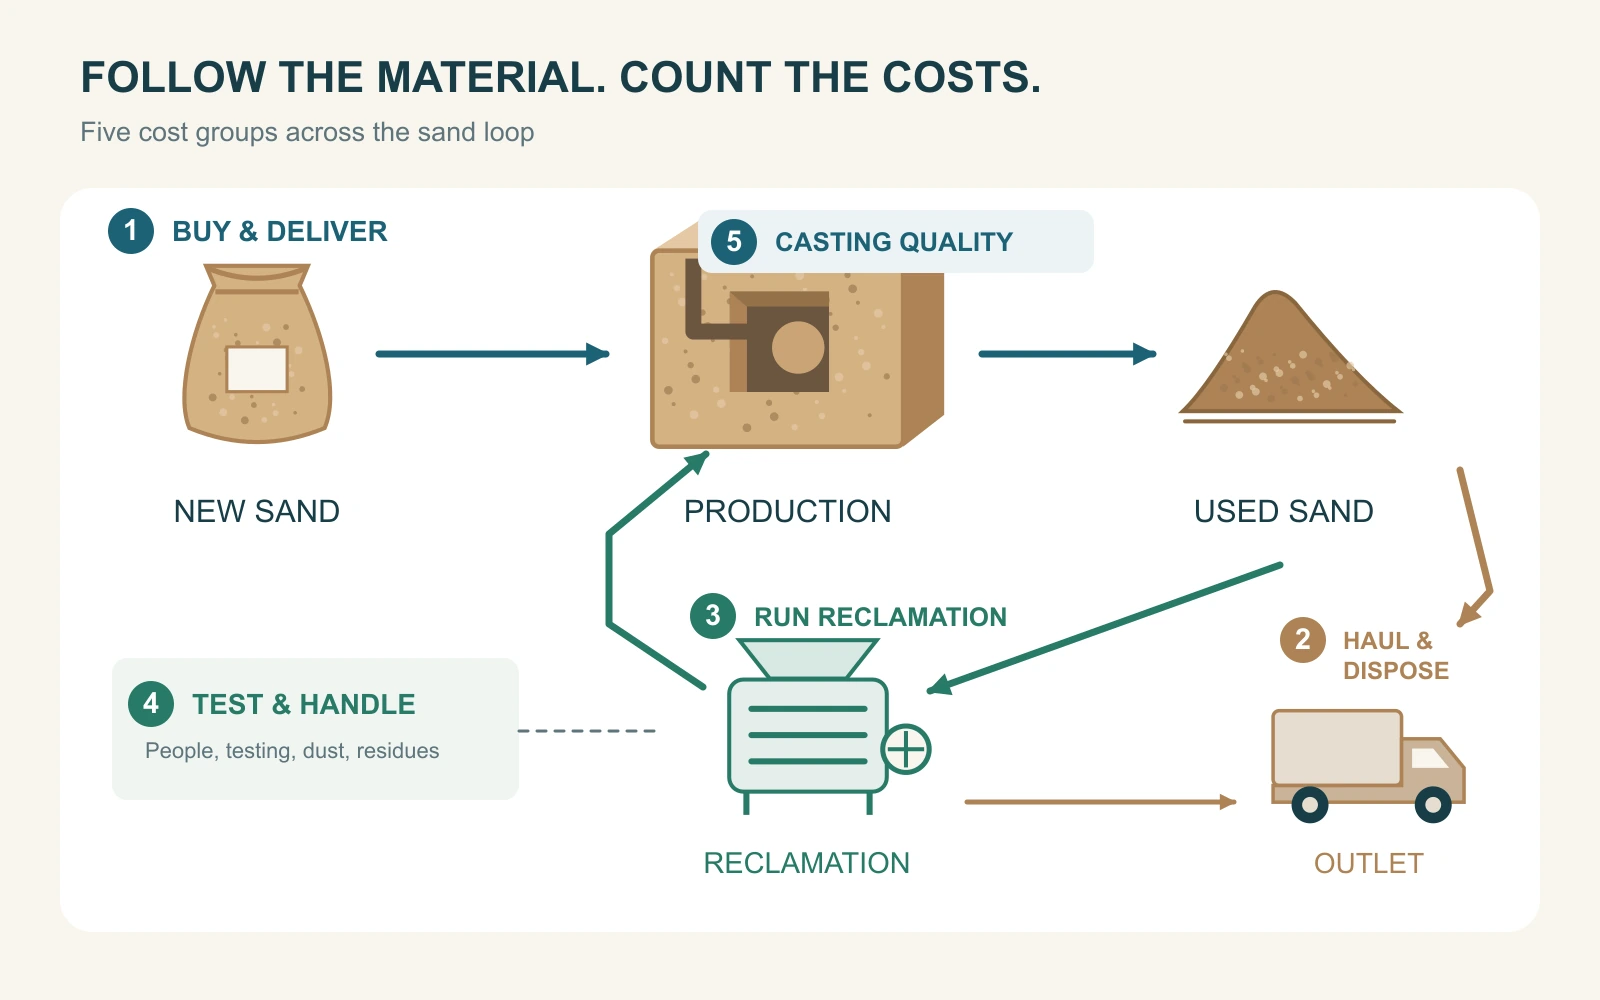
Comparer seulement le prix du sable neuf et celui de la régénération risque d’oublier transport, gestion des résidus et changements de qualité. Les dépenses peuvent être réparties en cinq groupes :
| Poste | Dépenses à vérifier |
|---|---|
| Entrée de sable neuf | Achat, livraison et manutention |
| Sortie de sable usagé | Transport, réception ou élimination |
| Exploitation de la régénération | Électricité ou combustible, entretien et pièces d’usure |
| Gestion et traitement associés | Personnel, contrôles, dépoussiérage et résidus séparés |
| Effets en production | Variation des frais de liant, nettoyage, reprises et rebuts |
L’outil de calcul de régénération du sable de Simpson demande également les quantités annuelles et les coûts du sable neuf, des additifs et du sable à évacuer. Ces données montrent que l’ensemble du flux compte. Les frais d’exploitation et les résultats qualité propres au site restent nécessaires pour calculer le bénéfice.
Une petite économie par tonne peut s’accumuler avec les volumes. Supposons une économie nette réelle de 10 CNY par tonne sur 10 000 tonnes applicables par an : le total est de 100 000 CNY. Il s’agit d’une simple illustration arithmétique. Une économie nette suppose déjà la déduction des dépenses supplémentaires nécessaires pour l’obtenir.
Vérifiez que la facture baisse effectivement. Si le sable neuf est facturé rendu usine, n’ajoutez pas une seconde fois le même transport. Évitez aussi les doublons lorsqu’évacuation et traitement sont compris dans un forfait. Des frais de transport minimaux ou un contrat d’évacuation fixe signifient qu’une tonne en moins ne réduit pas forcément la facture du tarif d’une tonne. Retenez les paiements réellement évitables.
Séparez investissement et exploitation. Le prix d’achat historique d’une installation existante ne doit pas être entièrement imputé au nouvel investissement du projet. En revanche, les nouveaux équipements auxiliaires et travaux d’installation nécessaires doivent y figurer. Les charges communes peuvent être affichées dans une comparaison annuelle complète, sans être déduites plusieurs fois des économies supplémentaires.
Comparer le projet à la pratique actuelle de la fonderie
De nombreuses fonderies font déjà circuler leur sable. La présentation de l’EPA américaine sur les sables de fonderie usagés décrit plusieurs réemplois dans l’usine, avec retrait continu d’une partie devenue inadaptée et ajout de sable neuf.
Avant d’évaluer une installation supplémentaire ou une amélioration, relevez les achats actuels de sable neuf, les sorties et les voies de réemploi existantes. Le sable déjà réutilisé ne constitue pas une nouvelle économie du projet. Le tonnage annuel de sable utilisé au moulage n’est pas non plus celui des achats de sable neuf : le même sable est compté plusieurs fois au fil des cycles.
Comparez une même période, une même production conforme et une même composition des commandes, en contrôlant les stocks. Une baisse des achats due à la consommation du stock ne peut pas être entièrement attribuée à la régénération. Si les types de pièces changent fortement entre deux années, expliquez d’abord l’évolution des besoins en sable.
Mesurez séparément le sable collecté, l’alimentation de la régénération, la sortie conforme et le remplacement réel de sable neuf. Obtenir 100 tonnes de sable traité ne signifie pas acheter automatiquement 100 tonnes de moins. Seule la fraction adaptée et effectivement utilisée peut réduire les achats.
Précisez quel sable neuf est remplacé. Si le régénéré ne convient qu’à certains moules, considérer tous les besoins comme substituables surestime le gain. Documentez la durée pendant laquelle le taux d’incorporation testé peut être maintenu et les débouchés offerts par les différentes commandes. Traiter un lot avec succès n’est pas équivalent à réduire durablement les achats toute l’année.
Pour situer ces opérations, consultez le procédé complet de moulage en sable, de la préparation au décochage en passant par la coulée, puis rapprochez chaque entrée et sortie des relevés de votre usine.
Un exemple hypothétique : économie brute et économie nette
Tous les chiffres suivants sont des hypothèses pédagogiques, et non des prix du marché, des devis, des moyennes sectorielles ou un cas client. Les deux options produisent la même quantité de pièces conformes, avec 10 000 tonnes annuelles de sable au moulage et sans variation nette du stock. L’usine réemploie déjà son sable ; l’option proposée améliore la régénération de ce circuit.
| Donnée de calcul | Option actuelle | Option proposée |
|---|---|---|
| Achats annuels réels de sable neuf | 2 000 tonnes | 1 000 tonnes |
| Sortie annuelle facturée sur une base commune | 2 000 tonnes | 1 000 tonnes |
| Prix livré supposé du sable neuf | 350 CNY/tonne | 350 CNY/tonne |
| Coût supposé du transport et de l’élimination | 120 CNY/tonne | 120 CNY/tonne |
| Dépense annuelle d’exploitation supplémentaire | — | 160 000 CNY |
| Investissement installé supplémentaire | — | 500 000 CNY |
Les 160 000 CNY comprennent l’énergie, le personnel, l’entretien, les contrôles et la gestion supplémentaire des résidus. Les charges communes aux deux options ne sont pas ajoutées de nouveau. Pour simplifier, les coûts qualité restent inchangés et les fines ainsi que les autres résidus ne sont pas détaillés séparément.
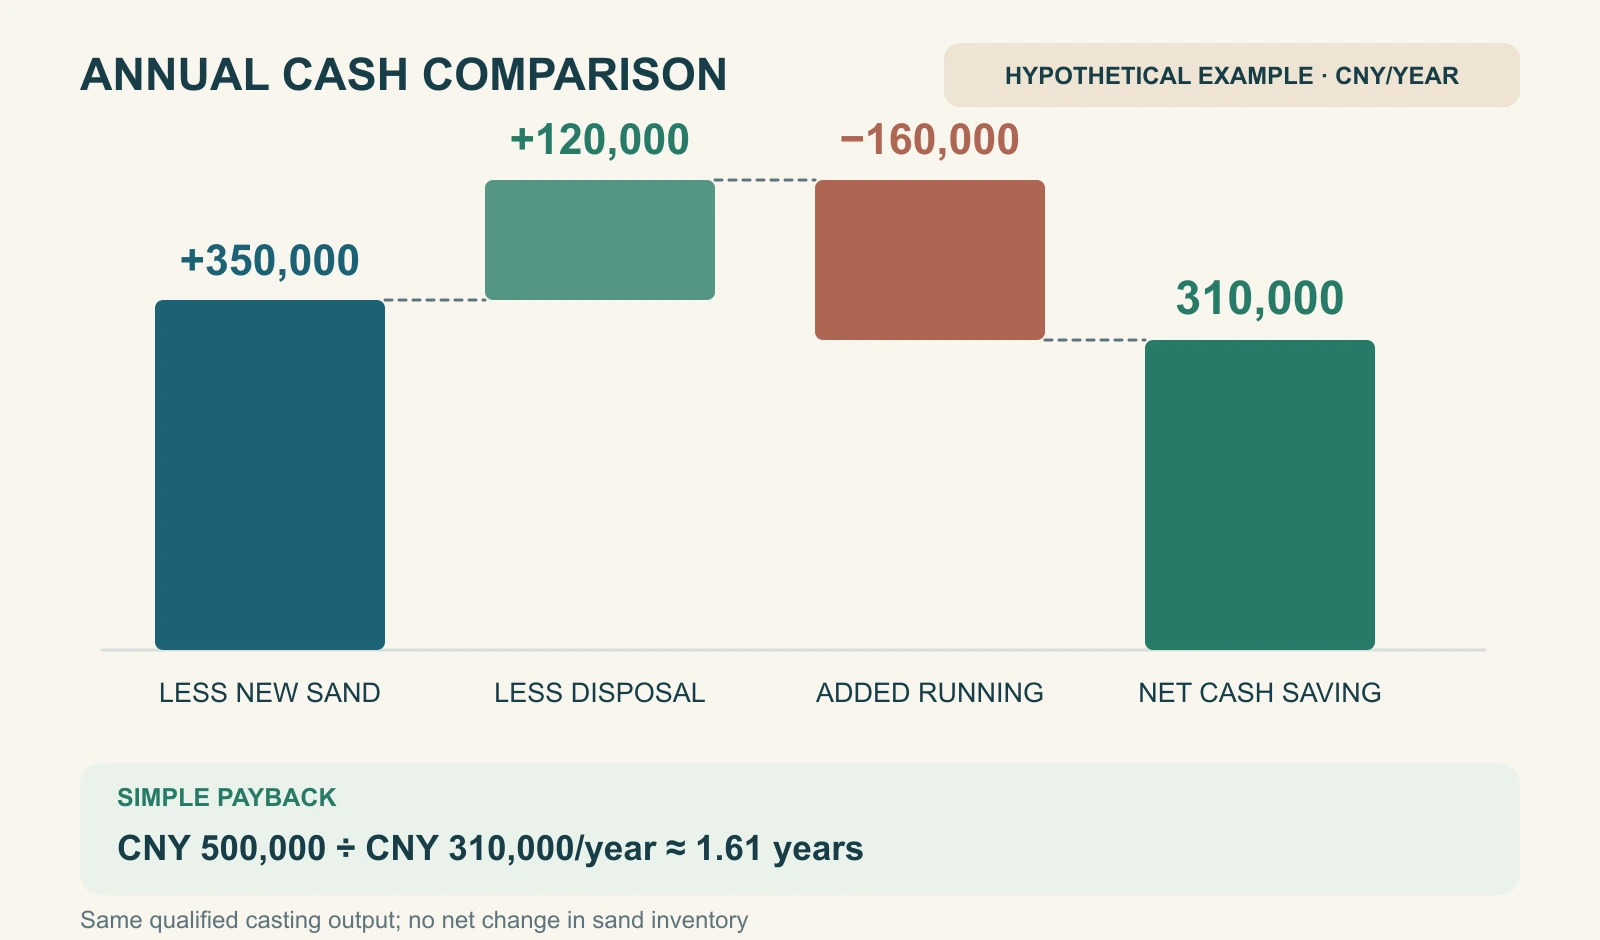
Acheter 1 000 tonnes de sable neuf en moins évite 350 000 CNY. Évacuer 1 000 tonnes de moins aux conditions tarifaires supposées évite 120 000 CNY supplémentaires. Le total de 470 000 CNY représente l’économie brute, c’est-à-dire les dépenses évitables.
Après déduction des frais d’exploitation supplémentaires, l’économie nette annuelle de trésorerie est :
470 000 CNY − 160 000 CNY = 310 000 CNY.
L’investissement installé de 500 000 CNY comprend l’équipement et les nouveaux auxiliaires, travaux de génie civil, raccordements électriques et mise en service. En le divisant par une économie nette annuelle positive, on obtient le délai de retour simple :
500 000 CNY ÷ 310 000 CNY/an ≈ 1,61 an.
Ce calcul suppose une économie annuelle stable et exclut financement, impôts, valeur temporelle de l’argent et montée en cadence. Il sert à une première comparaison, sans garantir une date de récupération. L’amortissement comptable peut être présenté séparément dans un coût annuel, mais il ne doit pas être déduit à nouveau du calcul de retour fondé sur les flux de trésorerie, sous peine de compter deux fois l’investissement.
Des conditions différentes changent nettement le résultat. Si seuls le prix rendu usine baisse à 150 CNY par tonne et le coût combiné d’évacuation à 50 CNY par tonne, les autres données étant inchangées, l’économie nette annuelle devient :
1 000 tonnes × (150 + 50) CNY/tonne − 160 000 CNY = 40 000 CNY.
Le délai de retour simple passe alors à 12,5 ans. De nouvelles dépenses de reprise ou de rebut réduiraient encore les 40 000 CNY. Avec une économie nette nulle ou négative, il n’existe pas de délai de retour simple fini.
Quels facteurs améliorent ou réduisent la rentabilité ?
Commencez par le volume utile. La capacité d’une installation ne correspond pas nécessairement au tonnage annuel de sable usagé apte au traitement. Variations de production, mélange des flux, arrêts ou absence d’usage adapté peuvent diminuer le remplacement réel. Une sous-utilisation durable augmente aussi la part des frais fixes portée par chaque tonne utile.
Examinez ensuite le coût livré du sable neuf et la destination du sable sortant. Une source adaptée éloignée et une évacuation coûteuse peuvent offrir davantage de marge d’économie. Avec un fournisseur fiable proche et une filière de réception peu coûteuse, il faut refaire le calcul du site plutôt que reprendre la conclusion d’une autre fonderie.
Le transport intervient aussi dans le bilan environnemental. L’étude de Ghormley et ses collègues publiée en 2020 montre, dans un modèle de cycle de vie d’une fonderie américaine, que la distance de transport modifie sensiblement la comparaison. Ce résultat environnemental invite à vérifier les distances ; l’économie financière doit toujours être chiffrée avec les tarifs réels du site.
Considérez également le traitement et les résultats qualité. Les besoins en énergie, entretien, dépoussiérage et auxiliaires varient selon les méthodes. Le niveau de traitement dépend du sable, du liant et de l’usage prévu. La maîtrise de la qualité des sables, des liants et du circuit de sable usagé affecte les volumes utilisables et les frais ultérieurs.
Si les essais nécessitent davantage de liant ou augmentent nettoyage, reprises ou rebuts, ces dépenses doivent entrer dans la comparaison. Ne retenez comme gain que les améliorations étayées par des essais ou des relevés de production. Testez le sable du site, puis suivez son usage réel pour ajuster l’estimation.
Les autres options comprennent la réduction des pertes, une meilleure collecte séparée, le réglage du système existant, une source adaptée plus proche et la régénération externalisée. Pour cette dernière, ajoutez les transports aller-retour, les frais de traitement et l’acceptation qualité. Une base commune permet de juger quelle amélioration convient le mieux.
Distinguez résultats environnementaux et économiques. Moins de sable primaire consommé et moins de sable évacué peuvent contribuer au bilan des ressources et de l’environnement. Une baisse de trésorerie dépensée dépend des variations réelles des coûts. Un bénéfice environnemental ne remplace pas le calcul d’économie nette et ne démontre pas un délai de retour universel.
Comptabiliser séparément les flux de sable en impression 3D
En impression de sable, le sable libre non lié autour des pièces et le sable séparé des moules ou noyaux après coulée ont des historiques différents. Le premier peut déjà contenir un durcisseur ou d’autres ajouts ; le second a subi la mise en forme et la coulée. Leurs traitements et possibilités de réemploi doivent être évalués séparément.
La documentation de HA sur les matériaux de fabrication additive indique que le retour total ou partiel du sable non lié dépend du système et du traitement. Le taux de réemploi d’un sable libre dans un système donné ne peut donc pas devenir un taux de régénération du sable après coulée.
Les pièces en sable ratées ou cassées doivent aussi être suivies séparément, selon leur historique, leur état et leur destination. Lorsque les méthodes de comptage diffèrent entre flux, vérifiez qu’un même lot n’est pas crédité deux fois comme achat de sable neuf évité.
Le Cprint 3D SJ-1200 produit directement des moules et noyaux en sable pour la fonderie avec un système de résine furanique et de durcisseur. L’évaluation sur site doit distinguer compatibilité des matériaux d’impression, réemploi du sable libre et traitement après coulée. Pour préparer des essais ou une qualification matière, consultez l’imprimante 3D de sable SJ-1200, puis évaluez séparément investissement et exploitation du système d’impression et de la régénération.
Les données à réunir avant de décider
Une première estimation peut partir des données suivantes :
- Situation actuelle : achats annuels, prix livré, réemploi existant et mouvements de stock.
- Sorties de sable : tonnages par destination, transport et traitement, forfaits et minimums facturés.
- Sortie utile de l’option proposée : alimentation, sable régénéré conforme, substitution réelle et essais.
- Apport supplémentaire complet : équipement, installation, auxiliaires, utilisation annuelle et dépenses d’exploitation.
- Résultats de coulée : évolution du liant, du nettoyage, des reprises et des rebuts à production conforme égale.
Calculez un scénario de production normale et un autre de production réduite pour vérifier si l’économie nette résiste aux variations des coûts et de la sortie utile. Les justificatifs d’achat, de transport, d’évacuation et d’essais facilitent davantage le contrôle qu’un taux de récupération isolé.
Un sable neuf livré peu cher réduit l’économie possible sur les achats. Des volumes réguliers et des coûts de sortie élevés peuvent élargir l’intérêt d’une amélioration. Le gain économique dépend surtout d’un usage stable du sable traité et des dépenses réellement évitées. Comparer ces gains aux dépenses supplémentaires permet de juger la pertinence de la régénération.