
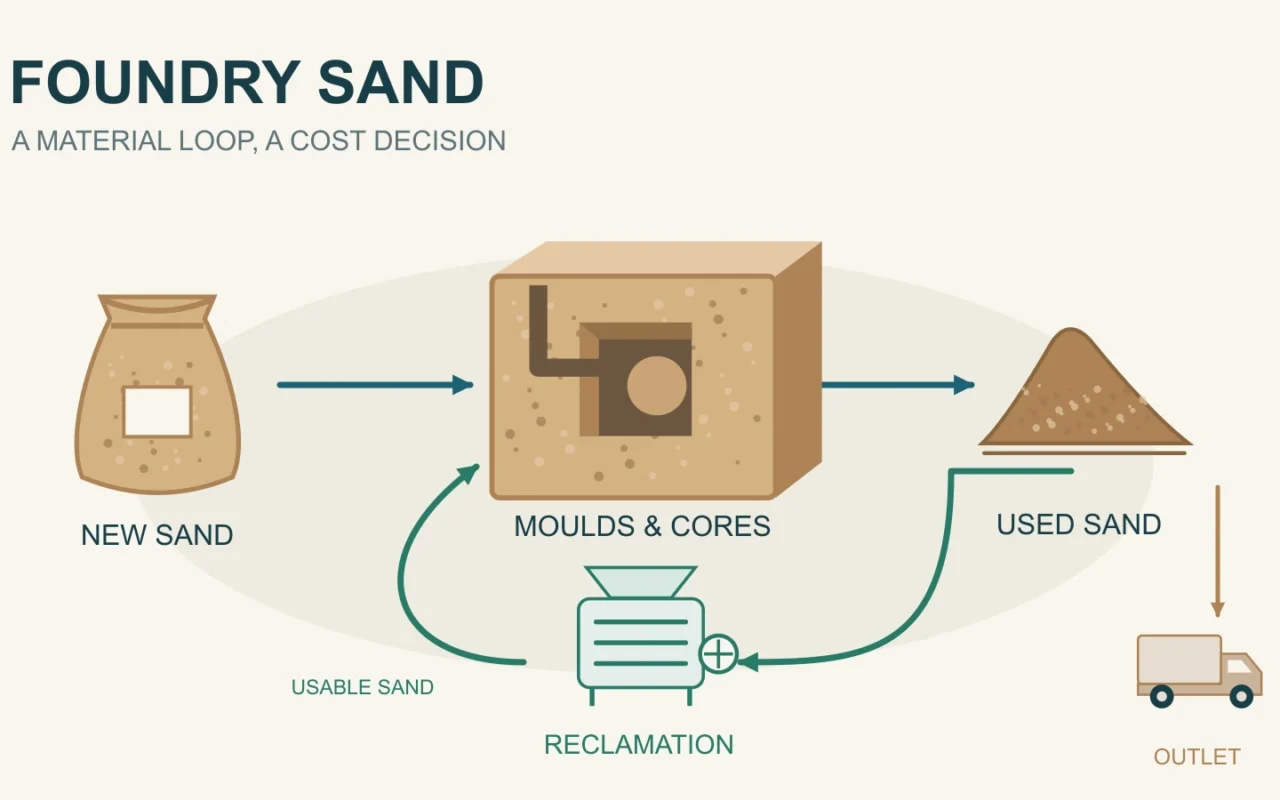
لماذا نقارن التكلفة الكاملة للرمل؟
قد يبدو الرمل مادة منخفضة التكلفة. لكن معالجة الرمل المستعمل تحتاج إلى معدات وكهرباء أو وقود وصيانة واختبارات. لماذا يتحمل المسبك تكلفة تجديد الرمل؟
تكمن الإجابة في فاتورة الرمل كاملة. يدفع المسبك ثمن الرمل الجديد وتوصيله، كما يدفع تكلفة نقل الرمل الخارج ومعالجته أو التخلص منه. إذا لبى الرمل المجدد متطلبات الإنتاج وحل فعليًا محل جزء من الرمل الجديد وقلل الكميات الخارجة، فقد ينخفض الإنفاق الإجمالي. وللتجديد تكلفة أيضًا، لذا يجب مقارنته بالممارسة الحالية.
السؤال المهم هو مقدار الإنفاق السنوي الذي ينخفض فعلًا عند إنتاج الكمية نفسها من المسبوكات المطابقة.
يجب أن يلبي الرمل المشترى متطلبات الإنتاج
يساعد رمل السباكة القالب على الحفاظ على شكله أثناء صب المعدن الساخن، ويحقق مع المادة الرابطة المتانة المطلوبة. تؤثر أحجام الحبيبات والشوائب وملاءمة العملية في صلاحيته. تشرح مقدمة الجمعية الأمريكية للسباكة عن رمل المسابك متطلبات الجودة الفيزيائية والكيميائية، وتشير إلى أن انخفاض جودة الرمل قد يسبب عيوبًا في المسبوكات.
لا يعني ذلك أن رمل السباكة غالٍ بالضرورة. ينبغي للمشتريات مقارنة مواد تناسب الاستخدام نفسه، لا اختيار أقل سعر للطن فقط. وفي طباعة الرمل، تقدم خصائص رمال الطباعة وشروط استخدامها سياقًا إضافيًا.
بعد تفكيك القالب، قد تبقى بعض الحبيبات قابلة للاستخدام، لكن الرمل قد يحتوي على بقايا روابط ودقائق وشوائب. يهدف التجديد إلى جعل الجزء المفيد مناسبًا للاستخدام المقصود. الجمع هو البداية فقط؛ صلاحية الرمل بعد المعالجة ومقدار الرمل الجديد الذي يستبدله يحددان قيمته الاقتصادية.
تشمل فاتورة الرمل دخوله وخروجه
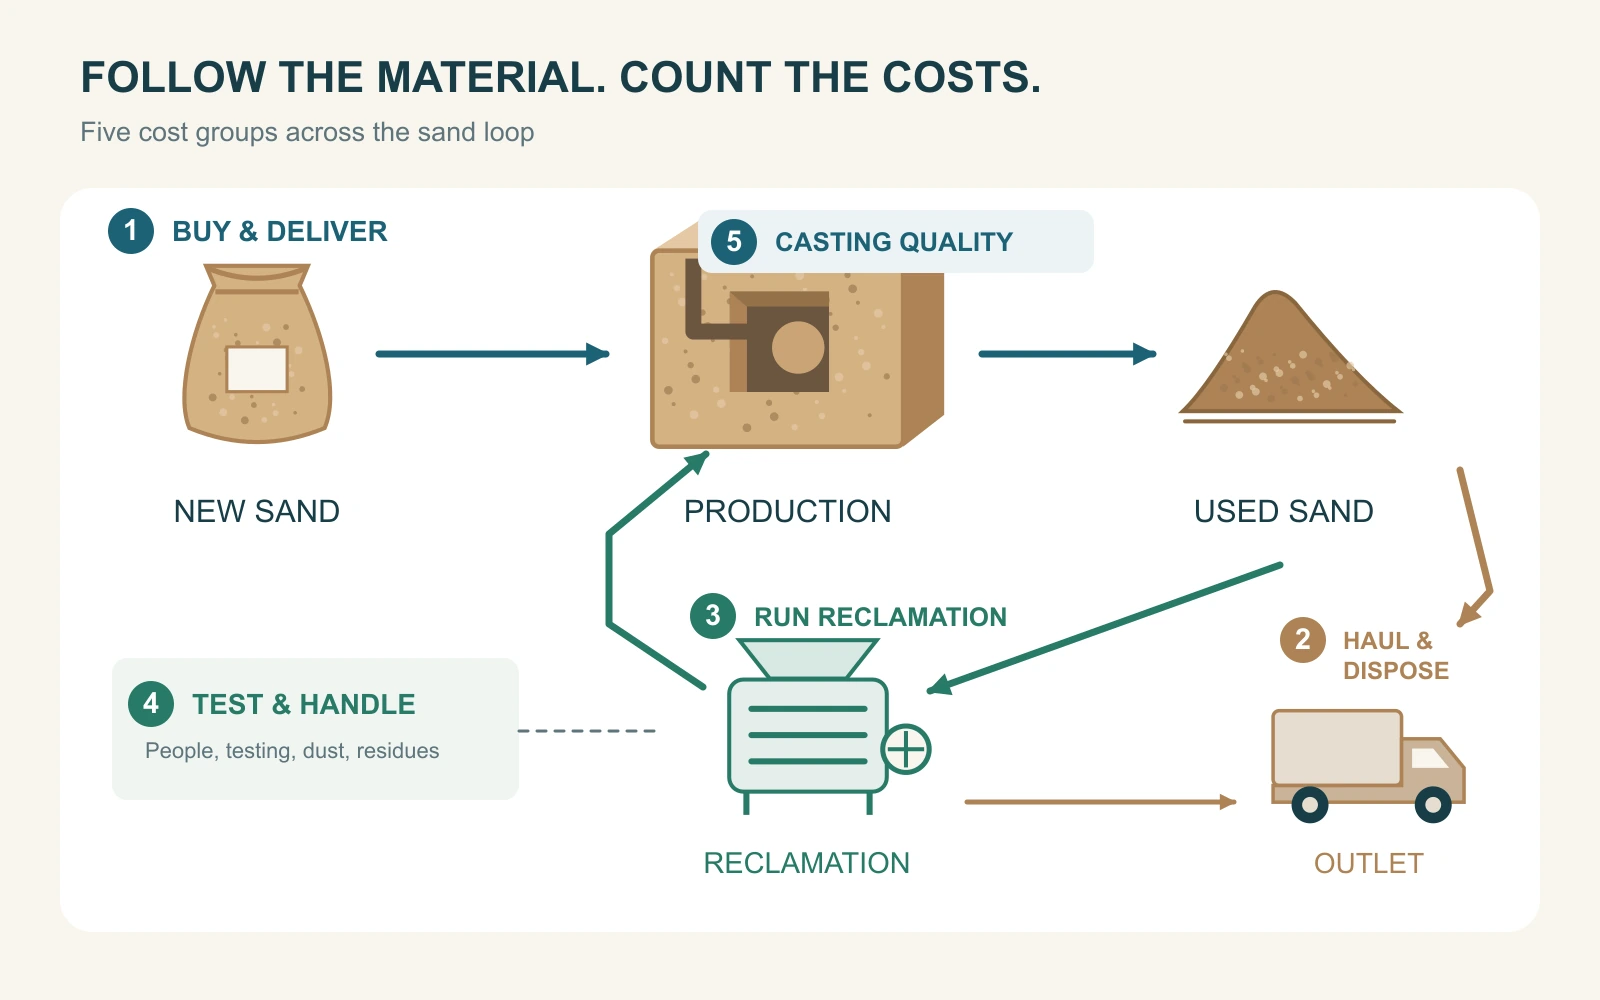
قد تؤدي مقارنة سعر الرمل الجديد وسعر المعالجة فقط إلى إغفال النقل وإدارة البقايا وتغير الجودة. يمكن تقسيم الإنفاق إلى خمس مجموعات:
| بند التكلفة | النفقات المطلوب فحصها |
|---|---|
| دخول الرمل الجديد | الشراء والنقل إلى المصنع والمناولة |
| خروج الرمل المستعمل | النقل والاستقبال أو التخلص |
| تشغيل التجديد | الكهرباء أو الوقود والصيانة وأجزاء التآكل |
| الإدارة والمعالجة المساندة | العمالة والاختبارات والغبار والبقايا المفصولة |
| تغيرات الإنتاج | الرابط وتنظيف القطع وإعادة التشغيل والرفض |
تطلب أداة Simpson لحساب تجديد الرمل أيضًا الكميات والتكاليف السنوية للرمل الجديد والإضافات والرمل المستبعد. توضح هذه المدخلات أهمية تدفق المواد كاملًا. ولحساب المنفعة، يلزم إضافة بيانات التشغيل والجودة الخاصة بالمسبك.
قد يتراكم وفر صغير لكل طن مع الاستهلاك المستمر. افترض وفرًا صافيًا فعليًا قدره 10 يوانات صينية لكل طن، وكمية سنوية ينطبق عليها ذلك تبلغ 10,000 طن؛ يصبح الإجمالي 100,000 يوان صيني. هذا توضيح حسابي فقط. كلمة صافي تعني أن الإنفاق الإضافي اللازم لتحقيق الوفر قد خُصم بالفعل.
تحقق من أن الفاتورة تنخفض فعلًا. إذا كان سعر الرمل يشمل التوصيل، فلا تضف أجرة النقل نفسها مرة أخرى. تجنب التكرار أيضًا إذا جُمعت تكاليف النقل الخارجي والتخلص في عرض واحد. قد تعني أجرة النقل الدنيا أو عقد التخلص الثابت أن طنًا أقل لا يوفر أجرة طن كامل. استخدم المبلغ الذي يمكن تجنبه فعليًا.
افصل الاستثمار عن التشغيل. لا تُحمّل المشروع الجديد كامل سعر شراء منظومة موجودة سابقًا، لكن أدرج التجهيزات المساندة وأعمال التركيب الجديدة المطلوبة. يمكن إظهار التكاليف المشتركة في مقارنة سنوية كاملة، دون خصمها مرارًا من الوفر الإضافي.
قارن مشروع التجديد بالممارسة الحالية للمسبك
تعيد مسابك كثيرة استخدام الرمل بالفعل. يوضح عرض وكالة حماية البيئة الأمريكية عن رمل المسابك المستعمل إمكان تكرار الاستخدام داخل المصنع، مع إخراج الجزء غير المناسب وإضافة رمل جديد باستمرار.
قبل تقييم وحدة إضافية أو تحسين النظام، سجل المشتريات الحالية والكميات الخارجة ومسارات إعادة الاستخدام. لا يُحتسب الرمل المعاد استخدامه أصلًا مرة أخرى ضمن وفر المشروع الجديد. كما تختلف كمية الرمل المستخدمة سنويًا في التشكيل عن كمية الرمل الجديد المشترى؛ فقد يُسجل الرمل نفسه عدة مرات أثناء دورانه.
قارن الفترة نفسها والكمية نفسها من المسبوكات المطابقة ومزيج المنتجات نفسه، وتحقق من تغير المخزون. انخفاض المشتريات بسبب استهلاك مخزون المستودع لا ينسب كله إلى التجديد. إذا اختلفت أنواع القطع كثيرًا بين عامين، فاشرح أولًا تغير الحاجة إلى الرمل.
قس الرمل المجموع ومدخلات التجديد والمخرجات المطابقة والاستبدال الفعلي للرمل الجديد بصورة منفصلة. إنتاج 100 طن من الرمل المعالج لا يعني تلقائيًا شراء 100 طن أقل. فقط الجزء الملائم والمستخدم فعلًا في الإنتاج يمكنه تقليل المشتريات.
حدد أي رمل جديد يُستبدل. إذا كان المجدد مناسبًا لأنواع محددة من القوالب فقط، فإن اعتبار كل الطلب قابلًا للاستبدال يضخم المنفعة. سجل مدة استمرار نسبة المزج المجربة، ومدى وجود استخدام مناسب في الطلبات المختلفة. نجاح معالجة دفعة واحدة يختلف عن خفض المشتريات بثبات طوال السنة.
يمكن لمن يحتاج إلى فهم المراحل مراجعة عملية السباكة بالرمل من صنع القالب والصب إلى تفكيك القالب، ثم ربط نقاط دخول الرمل وخروجه بسجلات المسبك.
مثال افتراضي يميز الوفر الإجمالي من الوفر الصافي
جميع الأرقام التالية افتراضات تعليمية، وليست أسعار سوق أو عروض معدات أو متوسطات قطاع أو نتائج عميل. نفترض تساوي إنتاج المسبوكات المطابقة في الخيارين، واستخدام 10,000 طن من رمل التشكيل سنويًا، وعدم تغير صافي المخزون. يعيد المسبك استخدام الرمل أصلًا؛ ويحسن الخيار المقترح التجديد داخل تلك الدورة.
| مدخل الحساب | الخيار الحالي | الخيار المقترح |
|---|---|---|
| الشراء السنوي الفعلي للرمل الجديد | 2,000 طن | 1,000 طن |
| الرمل الخارج سنويًا على أساس الفوترة نفسه | 2,000 طن | 1,000 طن |
| سعر الرمل الجديد المسلم المفترض | 350 يوانًا/طن | 350 يوانًا/طن |
| تكلفة النقل والتخلص الإجمالية المفترضة | 120 يوانًا/طن | 120 يوانًا/طن |
| الإنفاق النقدي التشغيلي السنوي الإضافي | — | 160,000 يوان صيني |
| الاستثمار الإضافي المركب بالكامل | — | 500,000 يوان صيني |
تشمل 160,000 يوان صيني الطاقة والعمالة والصيانة والاختبارات وإدارة البقايا الإضافية. لا تُحسب التكاليف المشتركة مرتين. للتبسيط، تبقى تكاليف الجودة ثابتة، ولا تُفصل الدقائق والبقايا الأخرى إلى بنود مستقلة.
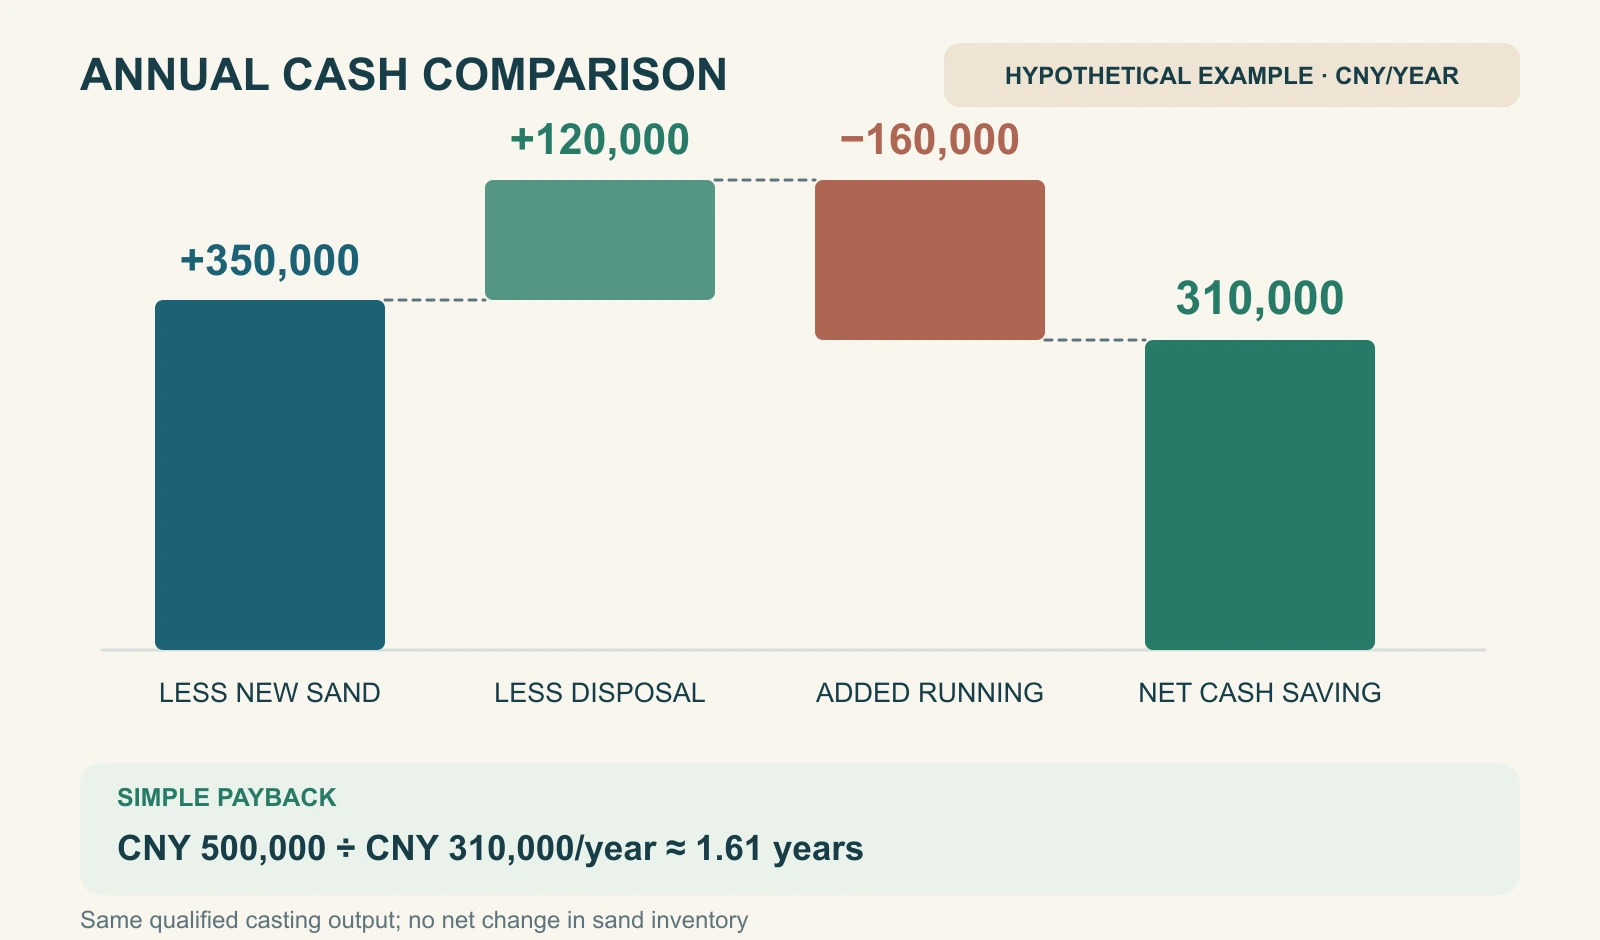
شراء 1,000 طن أقل يجنب 350,000 يوان صيني. وإخراج 1,000 طن أقل وفق شروط الفوترة المفترضة يجنب 120,000 يوان أخرى. يمثل مجموع 470,000 يوان الوفر الإجمالي، أي الإنفاق الذي يمكن تجنبه.
بعد خصم تكاليف التشغيل الإضافية، يكون الوفر النقدي الصافي السنوي كما يلي:
470,000 يوان صيني ناقص 160,000 يوان صيني يساوي 310,000 يوان صيني.
يشمل الاستثمار المركب بالكامل، البالغ 500,000 يوان صيني، المعدات والتجهيزات المساندة والأعمال المدنية والكهرباء والتشغيل الأولي الجديدة. تقسيمه على وفر نقدي سنوي موجب يعطي فترة الاسترداد البسيطة:
قسمة 500,000 يوان صيني على 310,000 يوان صيني سنويًا تعطي نحو 1.61 سنة.
يفترض الحساب ثبات الوفر السنوي، ولا يشمل التمويل والضرائب والقيمة الزمنية للنقود أو التدرج في تشغيل الإنتاج. يصلح للمقارنة الأولية، ولا يضمن تاريخ الاسترداد الفعلي. يمكن إدراج الإهلاك منفصلًا في مقارنة التكاليف السنوية؛ لكنه لا يُخصم مرة أخرى في حساب الاسترداد النقدي، كي لا يُحسب الاستثمار مرتين.
تغير الظروف يغير النتيجة بوضوح. إذا خُفض فقط سعر الرمل واصلًا إلى المصنع إلى 150 يوانًا للطن، ورسم الخروج الإجمالي إلى 50 يوانًا للطن، مع ثبات البقية، يصبح الوفر النقدي السنوي:
1,000 طن مضروبة في مجموع 150 و50 يوانًا للطن، ثم خصم 160,000 يوان، يعطي 40,000 يوان صيني.
تصبح فترة الاسترداد البسيطة 12.5 سنة. وقد تقلل نفقات إعادة التشغيل أو القطع المرفوضة الإضافية مبلغ 40,000 يوان أكثر. إذا كان الوفر الصافي صفرًا أو سالبًا، فلا توجد فترة استرداد بسيطة محدودة.
ما الظروف التي تزيد الجدوى أو تقللها؟
ابدأ بالحجم الفعلي المفيد. قدرة المعدات تختلف عن كمية الرمل المستعمل المناسب والمتاح سنويًا. قد تقلل تقلبات الإنتاج وخلط التدفقات والتوقف أو غياب الاستخدام المناسب مقدار الاستبدال الفعلي. كما يزيد انخفاض الاستغلال المستمر نصيب كل طن مفيد من التكاليف الثابتة.
ثم راجع تكلفة الرمل الجديد عند التسليم ووجهة الرمل الخارج. قد تتيح مصادر الرمل الملائم البعيدة والنقل الخارجي المكلف فرصة مالية أكبر. أما وجود مصدر قريب موثوق ومسار استقبال منخفض التكلفة فيستلزم حسابًا خاصًا بالموقع، لا نقل نتيجة مسبك آخر.
يؤثر النقل أيضًا في التقييم البيئي. وجدت دراسة Ghormley وزملائه عام 2020 تغيرات مهمة مع المسافة في نموذج دورة حياة لمسبك أمريكي. تدعو هذه النتيجة البيئية إلى فحص مسافات النقل؛ أما الوفر المالي فيُحسب بتكاليف النقل والمعالجة الفعلية للمسبك.
راجع طريقة المعالجة ونتائج الجودة أيضًا. تختلف احتياجات الطاقة والصيانة وجمع الغبار والتجهيزات المساندة بين الطرق. تعتمد المعالجة المطلوبة على الرمل والرابط والاستخدام المقصود. ويؤثر ضبط جودة الرمل والروابط ودورة الرمل المستعمل في المخرجات المفيدة والتكاليف اللاحقة.
إذا احتاجت التجارب إلى رابط أكثر أو زادت تنظيف المسبوكات أو إعادة التشغيل أو الرفض، فأدرج هذه النفقات. لا تدخل في حساب المنفعة إلا تحسينات تدعمها اختبارات أو سجلات إنتاج. اختبر رمل المسبك نفسه، ثم تابع الاستخدام الحقيقي وعدل التقدير.
تشمل البدائل تقليل الانسكاب وتحسين فصل التدفقات وضبط النظام الحالي وإيجاد مصدر ملائم أقرب وتقييم خدمات تجديد خارجية. تضيف الخدمة الخارجية النقل ذهابًا وإيابًا ورسوم المعالجة وقبول الجودة. المقارنة على الأساس نفسه تحدد التحسين الأنسب.
قيّم النتائج البيئية والاقتصادية منفصلة. تقليل الرمل الأولي والكميات الخارجة يدخل في تقييم الموارد والبيئة. انخفاض الإنفاق النقدي يعتمد على تغير التكاليف الحقيقي. لا يحل التحسن البيئي محل حساب الوفر الصافي ولا يثبت فترة استرداد موحدة للمعدات.
افصل حساب تدفقات الرمل في الطباعة ثلاثية الأبعاد
في طباعة الرمل، يختلف تاريخ الرمل السائب غير المرتبط المحيط بالقطع عن الرمل المفصول من القوالب والقلوب بعد الصب. قد يحتوي الأول بالفعل على مصلد أو إضافات، بينما مر الثاني بالتشكيل والصب. يجب تقييم المعالجة وإعادة الاستخدام لكل تدفق منفصلًا.
توضح إرشادات HA لمواد التصنيع الإضافي أن إعادة الرمل غير المرتبط بالكامل أو جزئيًا تعتمد على النظام والمعالجة. لذلك لا يجوز تقديم نسبة إعادة استخدام الرمل السائب في نظام معين على أنها نسبة تجديد الرمل بعد السباكة.
تُسجل قطع الرمل الفاشلة أو المكسورة أيضًا منفصلة بحسب تاريخها وحالة المادة ووجهتها. وعند اختلاف طرق القياس بين التدفقات، تحقق من عدم احتساب الرمل نفسه مرتين كخفض في شراء الرمل الجديد.
ينتج Cprint 3D SJ-1200 مباشرة القوالب والقلوب الرملية للسباكة باستخدام راتنج الفوران ومصلد. يجب أن يميز التقييم الموقعي ملاءمة مواد الطباعة وشروط إعادة الرمل السائب ومعالجة الرمل بعد الصب. لإعداد عينات أو تقييم المواد، راجع طابعة الرمل ثلاثية الأبعاد SJ-1200 واحسب استثمار الطباعة وتشغيلها منفصلين عن منظومة تجديد الرمل.
بيانات المسبك المطلوبة قبل اتخاذ القرار
يمكن أن يبدأ التقدير الأولي بالبيانات التالية:
- الوضع الحالي للرمل: المشتريات السنوية والسعر المسلم وإعادة الاستخدام وتغير المخزون.
- الرمل الخارج: الأطنان لكل وجهة والنقل والمعالجة والرسوم الثابتة والدنيا.
- مخرجات الخيار المقترح: المدخلات والمخرجات المطابقة والاستبدال الحقيقي ونتائج الاختبارات.
- الإنفاق الإضافي الكامل: المعدات والتركيب والمساندة والاستغلال السنوي والتشغيل.
- نتائج السباكة: تغير تكاليف الرابط والتنظيف وإعادة التشغيل والرفض عند تساوي الإنتاج المطابق.
احسب حالة الإنتاج المعتاد وحالة إنتاج أقل، وتحقق من استمرار الوفر عندما تتغير التكاليف أو المخرجات المفيدة. الاحتفاظ بسجلات الشراء والنقل والتخلص والتجارب أسهل للمراجعة من الاستشهاد بنسبة استرجاع واحدة.
يقلل انخفاض سعر الرمل الجديد عند التسليم الوفر الممكن في المشتريات، بينما قد يوسع الاستهلاك المستمر وتكاليف خروج الرمل مجال التحسين. يتوقف العائد على الاستخدام المستقر للرمل المعالج ومقدار الإنفاق الذي يمكن تجنبه فعلًا. مقارنة هذه المنافع بالإنفاق الإضافي توضح ما إذا كان التجديد مجديًا.