
为什么要比较整笔用砂成本
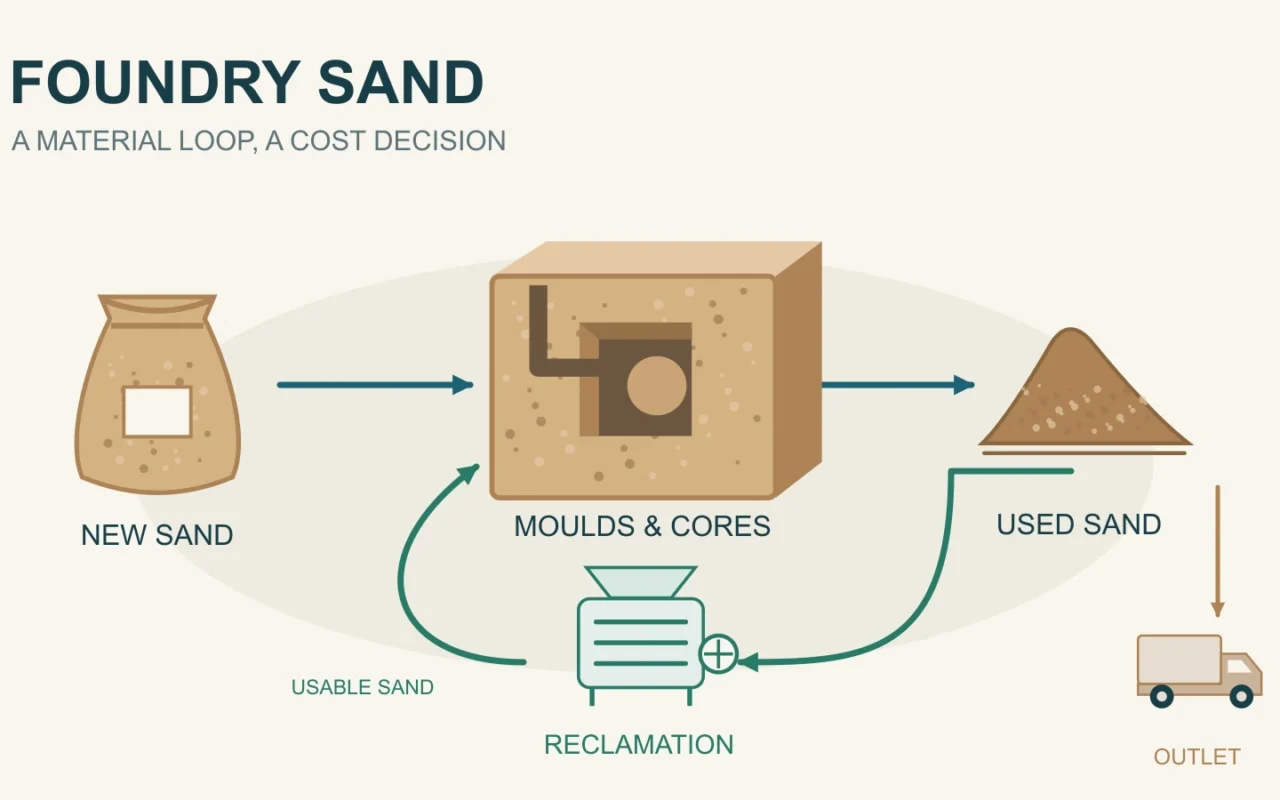
砂子看起来是一种便宜的材料。把旧砂收回来,却需要设备、电力或燃料,还要安排维护和检测。既然如此,铸造厂为什么还要做砂再生?
答案藏在整笔用砂成本里。工厂既要支付新砂买进来、运进来的费用,也要承担旧砂运出去和处理的费用。再生砂如果能满足生产要求,实际替代部分新砂,并减少旧砂外排,就可能降低总支出。但再生本身也花钱,是否值得,要与工厂现在的做法比较。
因此,判断再生砂的价值,要看相同合格铸件产出下,工厂一年真正少花了多少钱。
铸造厂买的砂,需要满足生产要求
铸造用砂要在高温金属浇入时帮助砂型保持形状,也要配合粘结剂形成所需的强度。粒度、杂质及材料与工艺的匹配,都会影响它能否满足生产要求。美国铸造协会的基础介绍说明,铸造砂需要符合物理和化学质量要求,砂质量不良可能造成铸件缺陷。
这不意味着铸造砂必然很贵,而是提醒采购人员:应比较满足同一用途的砂料,不能只看哪一吨的报价最低。涉及砂型打印时,可以进一步了解打印砂材的性能与适用条件。
砂型打散后,一部分砂粒仍有使用价值,但砂中可能带有残余粘结物、细粉和杂物。再生处理的目的,是让其中可利用的砂重新满足预定用途。把旧砂收集起来,只是起点;处理后能否用、能替代多少新砂,才决定它的经济价值。
砂的账单,包括买进来和运出去
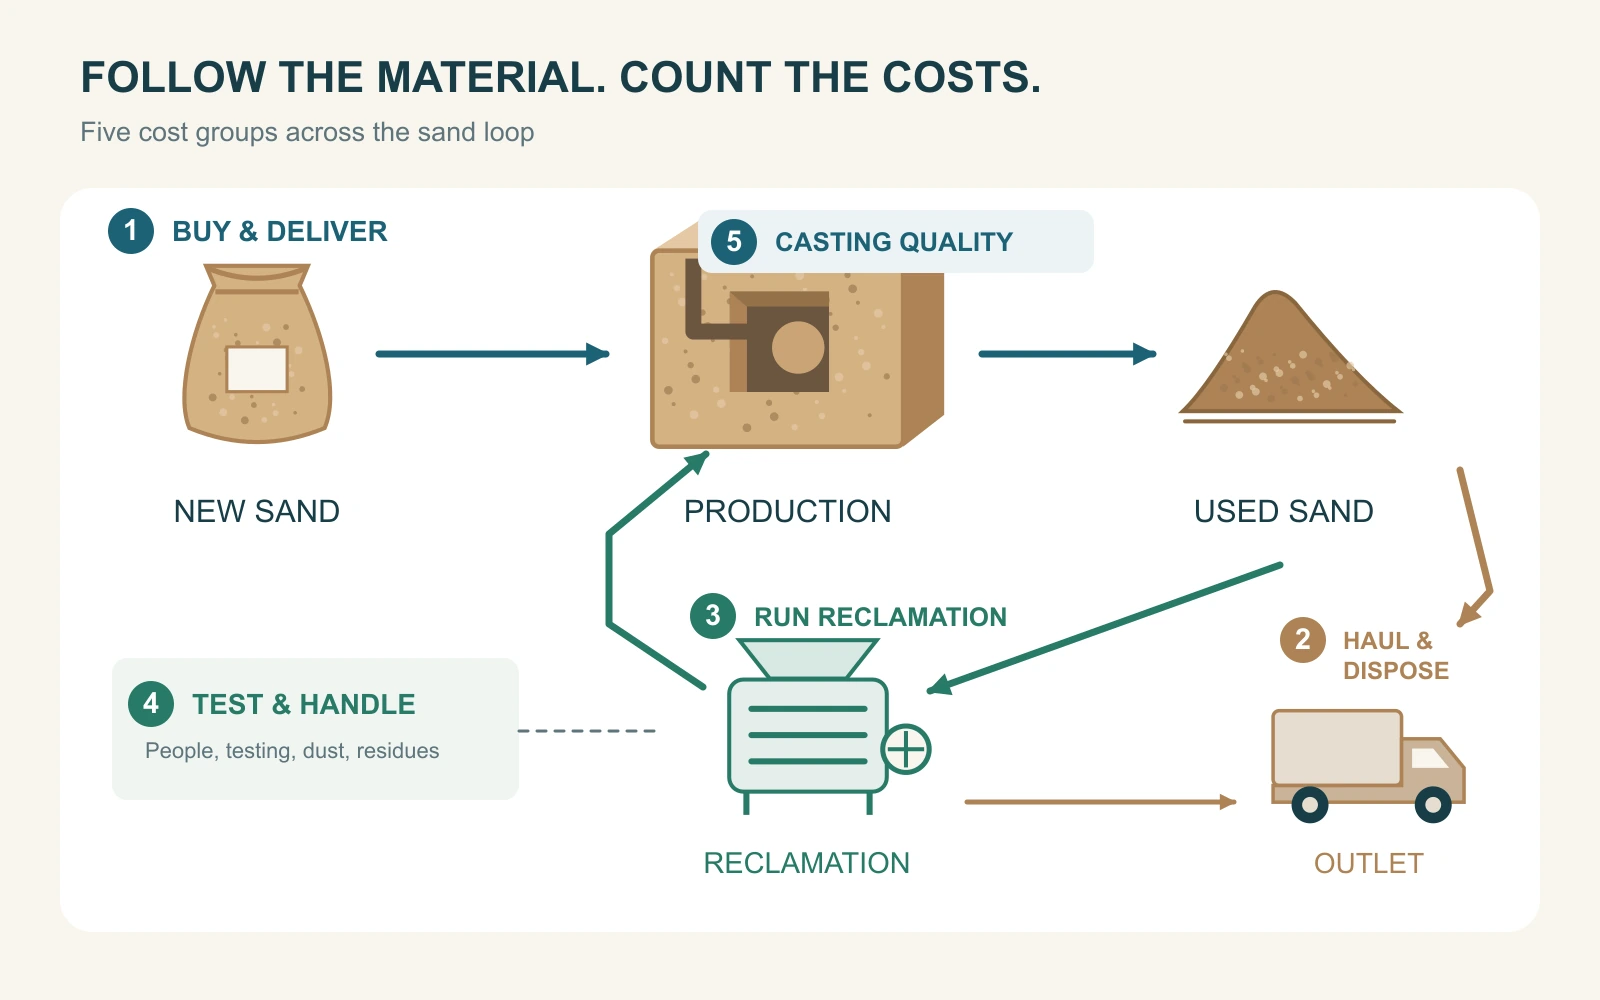
只比较新砂单价与再生处理单价,容易漏掉运输、残余物处理和质量变化。工厂可以把相关支出分成五组:
| 账目 | 需要核对的费用 |
|---|---|
| 新砂进入工厂 | 采购、入厂运输及相关装卸 |
| 旧砂离开工厂 | 外运、接收或处置费用 |
| 再生设备运行 | 电力或燃料、维护、易损件 |
| 配套管理与处理 | 人员、检测、除尘及分离残余物的处理 |
| 后续生产变化 | 粘结剂、铸件清理、返工和报废的费用变化 |
设备商Simpson的再生砂测算入口也要求输入新砂、添加剂和废砂的年用量及费用。这些项目说明,经济性与整条材料流有关。具体收益仍需补入本厂运行和质量数据。
单吨差额不大,长期用量也可能使它累积成一笔可见的支出。假设每吨真正净省10元,一年实际适用量为1万吨,累计就是10万元。这只是算术示例;其中的“净省”,已经要求扣除为获得这项节省而新增的费用。
还要看费用是否真的减少。新砂按到厂价采购,就不要再加一次同一段运费;旧砂外运与处置若已是打包报价,也要避免重复。运输有最低收费、处置合同按固定金额结算时,少排一吨旧砂未必立刻少付一吨的钱。经济测算应采用账单实际能够减少的金额。
设备投资要与运行费用分开。已有系统的历史购置支出,不宜全部算成候选方案的新增投资;因改造而新增的配套和安装支出则需要纳入。做两方案的年度全成本比较时,双方共同发生的费用可以列明,但计算新增节省时不能反复扣减。
再生项目应与工厂现在的做法比较
许多铸造厂已经在循环使用砂。美国EPA对旧铸造砂的介绍指出,砂可以在厂内多次回用,同时持续移出部分不再适用的砂并补充新砂。
因此,评估新增再生设备或改进现有系统时,应先记录当前新砂采购量、旧砂排出量和已有回用途径。已经循环使用的砂,不能再次算成新项目创造的节省。年造型用砂量也不等于年新砂采购量:同一批砂经过多个循环,会多次计入生产用量。
比较两种方案时,要保持统计周期、合格铸件产出和产品组合一致,并检查库存变化。采购减少如果只是消耗了仓库原有存砂,不能全部归功于再生;两年的零件类型差别很大,也需要先解释用砂需求为何变化。
收集旧砂量、再生进料量、合格出料量和实际替代新砂量,应分别计量。处理得到100吨砂,不意味着能少买100吨新砂。只有满足用途并实际投入生产的部分,才有机会形成采购节省。
统计时还要说明替代的是哪一种新砂。如果合格再生砂只适合某类砂型,却把全部新砂需求都当作可替代量,就会放大收益。试用比例能够维持多久、不同订单是否都有用途,也需要记录。短期成功处理一批砂,与全年稳定减少采购,是两个不同的测算条件。
初次接触这些环节的读者,可以先了解砂型铸造中造型、浇注和落砂的完整流程,再把每个进出砂的节点对应到本厂记录上。
用一个假设例子,区分毛节省与净节省
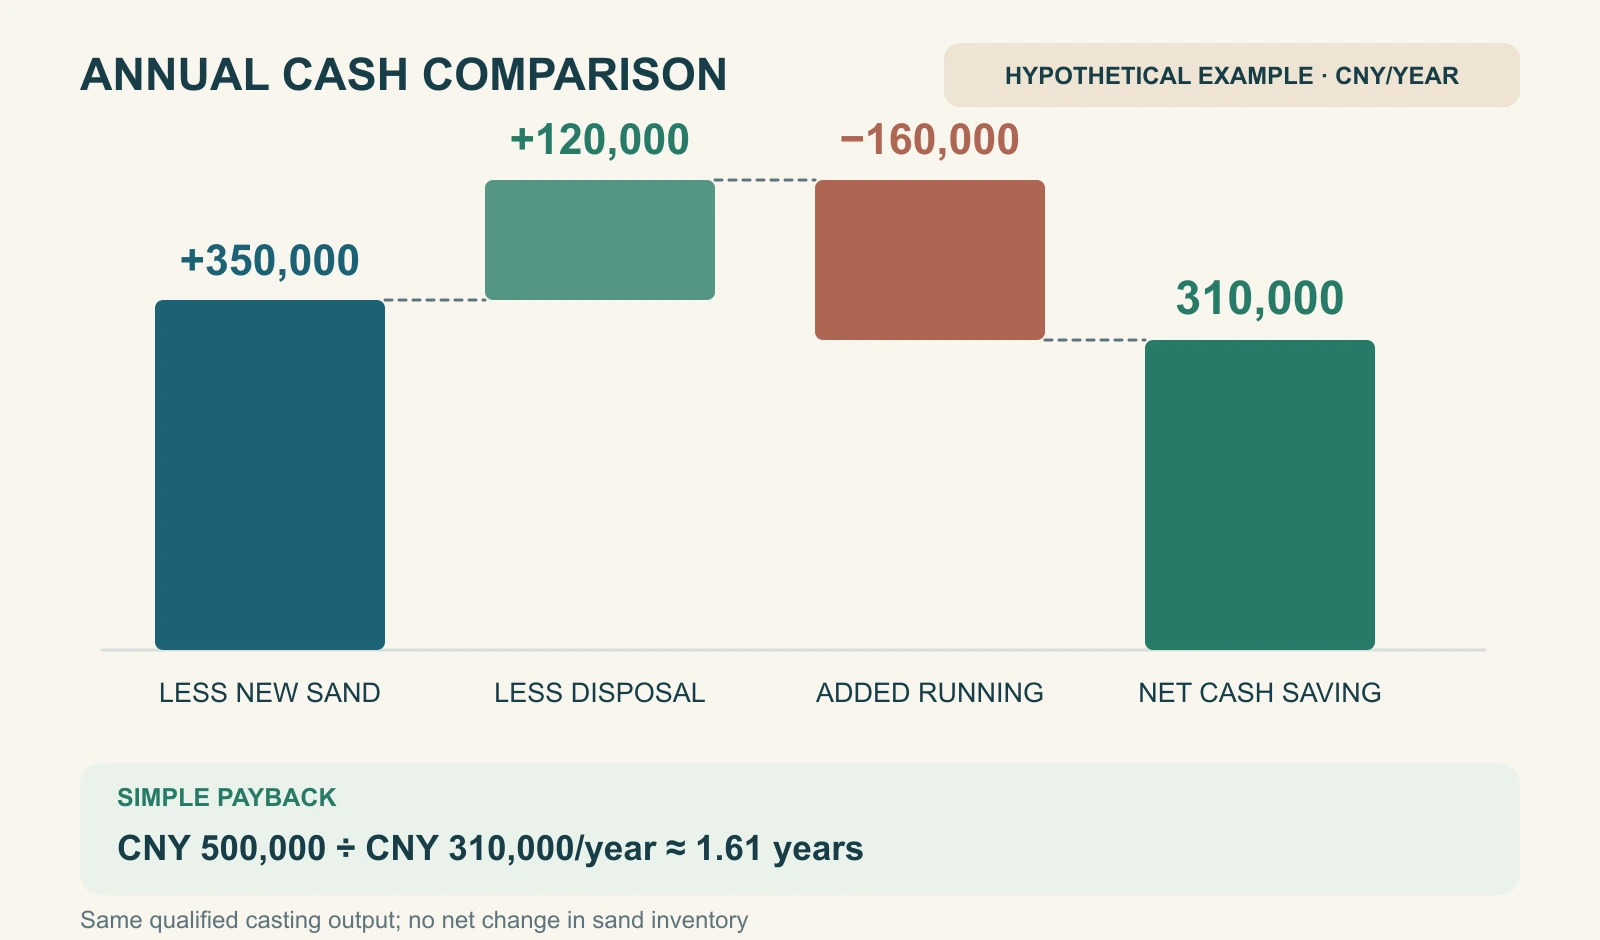
以下数值全部是教学假设,不是市场砂价、设备报价、行业平均或客户案例。假设两种方案的合格铸件产出相同,年度造型用砂量均为10,000吨,砂库存没有净变化。工厂已有循环,候选方案是在此基础上改善再生。
| 测算输入 | 当前方案 | 候选方案 |
|---|---|---|
| 实际年新砂采购量 | 2,000吨 | 1,000吨 |
| 按同一口径计费的年外排旧砂量 | 2,000吨 | 1,000吨 |
| 假设新砂到厂综合价 | 350元/吨 | 350元/吨 |
| 假设旧砂外运及处置综合费 | 120元/吨 | 120元/吨 |
| 新增年度运行现金支出 | — | 16万元 |
| 新增完整安装投资 | — | 50万元 |
例子中的16万元包括新增能源、人员、维护、检测和相关残余物处理支出;两方案共同发生的费用不重复计入。为简化计算,暂设质量费用不变,细粉等不同残余物也未分别展开。
少买1,000吨新砂,可避免支出35万元;按上述计费条件少外排1,000吨旧砂,可再减少12万元。合计47万元,是这项改善的毛节省,即可避免支出。
扣除新增运行支出后,年度净现金节省为:
47万元 − 16万元 = 31万元。
50万元完整安装投资,包括设备及实际新增的配套、土建、电气和调试等一次性支出。用它除以正的年度净现金节省,得到简单投资回收期:
50万元 ÷ 31万元/年 ≈ 1.61年。
这项计算假设每年的净现金节省稳定,不含融资、税、资金时间价值和投产爬坡。它适合初步比较,不能保证实际回本时间。若做包含折旧的年度成本比较,可以另计折旧;计算上述现金回收期时,不再扣一次折旧,以免重复计算设备投资。
条件改变,结果会明显变化。仅把假设到厂价改为150元/吨、旧砂综合费改为50元/吨,其余输入不变,年度净现金节省就变成:
1,000吨 ×(150 + 50)元/吨 − 16万元 = 4万元。
此时简单回收期为12.5年。若新增返工或报废费用继续吃掉这4万元,净节省还会降低;净节省为零或负数时,就没有有限的简单回收期。
哪些条件会增加或削弱再生收益
首先看有效处理量。设备能够处理多少吨,与一年实际有多少合格旧砂可处理,是两回事。产量波动、砂流混杂、停机或缺少合适用途,都可能使实际替代新砂量低于计划。设备长期利用不足时,每吨可用砂需要承担的固定支出也会增加。
其次看新砂到厂成本与旧砂去向。合格砂源较远、旧砂外运费用较高时,减少进出厂吨数可能带来更大的财务空间。若附近已有稳定砂源,旧砂也有费用较低的接收渠道,再生方案仍要算账,不能沿用别家工厂的结论。
运输还会影响环境评价。Ghormley等人的2020年研究在一家美国铸造厂的生命周期模型中发现,运输距离变化会明显改变比较结果。这个环境研究结果提示工厂检查运距;财务上能省多少,仍要使用本厂的实际运费和处理费用计算。
再看处理方法及质量结果。不同再生方式的能源、维护、除尘和配套需求可能不同。需要多少处理,取决于砂料、粘结剂和目标用途。铸造砂、粘结剂与旧砂循环的质量控制,也会影响可用产出和后续费用。
如果试用后需要增加粘结剂,或者铸件清理、返工和报废增加,这些支出都应计入比较。只有经过试验或生产记录证实的改善,才能作为收益输入。可以先用本厂砂试样,再跟踪实际使用结果,逐步修正测算。
可比较的方案还包括减少撒漏、改善砂流分开收集、调整现有系统、寻找更近的合格砂源,以及评估外部再生服务。外部服务也要加入往返运输、处理收费和质量验收成本。把这些方案放在同一基线下,才能判断哪种改善更合适。
环保与经济结果也要分别判断。减少原砂消耗和旧砂外排,可以进入资源与环境评价;是否降低本厂现金支出,则由实际费用变化决定。取得环境改善,不能直接替代净节省测算,也不能据此推定设备会在某个统一年限内回本。
砂型3D打印,要分别核算不同砂流
砂型打印中,打印件周围未成形的松散砂,与浇注后从砂型、砂芯中分离出的旧砂,经历的过程不同。前者可能已有固化剂等材料加入,后者经历了成形与浇注,两者的处理条件和可回用途径需要分别评估。
HA的增材制造材料说明指出,未成形砂能全部还是部分返回工艺,取决于具体系统及处理条件。因此,不能把某材料体系的松散砂回用比例,直接写成浇注后旧砂的再生比例。
失败或破损砂件也应单独统计,按实际经历、材料状态和处理去向核算。不同砂流采用不同计量口径时,应检查是否把同一批砂重复计作两项采购节省。
Cprint 3D SJ-1200直接制造铸造用砂模和砂芯,采用呋喃树脂与固化剂体系。现场评估应分别确认打印材料适配、未成形砂回用条件及浇注后旧砂的处理方案。准备开展打印样件或材料适配评估时,可以了解SJ-1200砂型3D打印机,并将打印系统与旧砂再生系统的投资和运行支出分别测算。
做决策前,先收集本厂的这些数据
初步测算可以从下面几项开始:
- 当前用砂基线:年新砂采购量、到厂价、已有回用方式和库存变化。
- 旧砂出口:各去向吨数、外运与处理费用,以及固定收费和最低收费条件。
- 候选方案产出:再生进料、合格出料、实际可替代新砂量及试用结果。
- 完整新增投入:设备、安装配套、预计年度利用率和新增运行现金支出。
- 铸件生产结果:同等合格产出下,粘结剂、清理、返工和报废费用的变化。
再用正常生产与较低产量两种条件核算,检查费用或可用产出变化后,方案是否仍有净节省。保留采购、运输、处置及试用记录,比单独引用一个回收百分比更便于复核。
新砂到厂价较低,会减少再生方案能获得的采购节省;长期用量和旧砂外排费用,则可能扩大改善空间。真正决定经济收益的,是处理后的砂能否稳定使用,以及工厂由此可以避免多少费用。把这些收益与新增支出放在同一张账上,再生是否值得就有了可判断的依据。